وجدة – عبدالعالي الجابري
في الأروقة الهادئة لوزارة الاقتصاد والمالية بحي شالة في العاصمة الرباط، وخلف الأرقام الرسمية التي تتحدث عن صمود استثنائي للاقتصاد المغربي أمام الصدمات المتتالية، تدور رحى واحدة من أعقد عمليات الهندسة المالية وأكثرها إثارة للمفارقات السياسية في تاريخ المغرب الحديث. على مدى السنوات الست الماضية، تحولت الدولة المغربية بهدوء، وبشكل منهجي وتدريجي، من مالك حصري لمستشفياتها الجامعية ومحاكمها وجامعاتها ومبانيها الإدارية، إلى “مكترٍ” يدفع المليارات سنوياً للاستمرار في استغلال هذه المرافق السيادية.
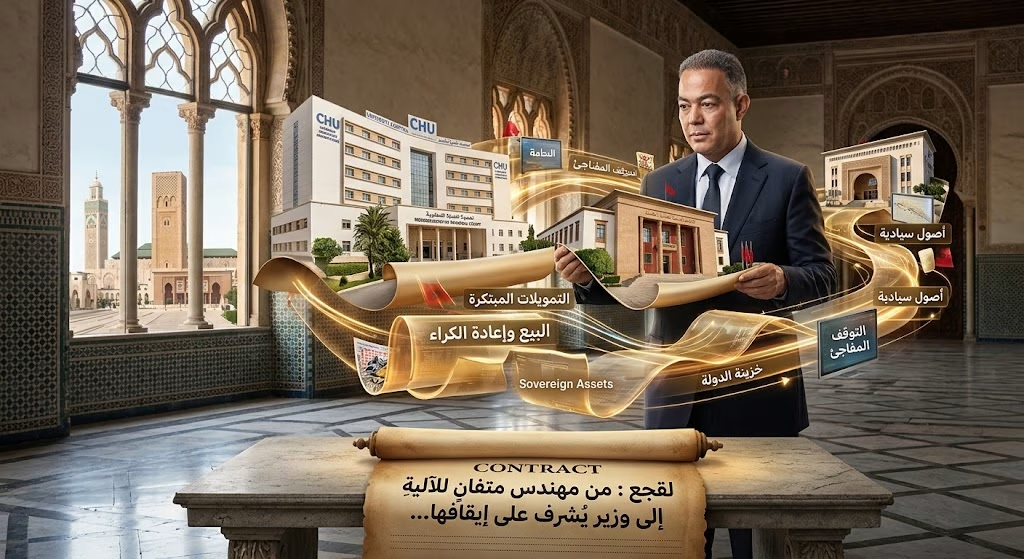
هذه الآلية المحاسبية والمالية، التي أطلقت عليها الحكومات المتعاقبة اسم “التمويلات المبتكرة“، شكلت شريان حياة للميزانية العامة، ومكّنت الخزينة من تعبئة سيولة نقدية هائلة تجاوزت سقف 147 مليار درهم، بل ولامست 167 مليار درهم وفق أحدث التقديرات البرلمانية والتقارير المالية المرافقة لقوانين المالية1.
فوزي لقجع، الذي ارتقى في أكتوبر 2026 إلى منصب وزير الاقتصاد والمالية والنجاعة العمومية في حكومة فاطمة الزهراء المنصوري، يقف اليوم في قلب مفارقة سياسية ومالية كبرى4.
فالرجل الذي كان المهندس التقني للعملية في بداياتها، ثم المدافع الشرس عنها كوزير منتدب يعتبرها خياراً “لا رجعة فيه”، يجد نفسه اليوم على رأس الوزارة في الحكومة التي قررت التوقف المفاجئ عن استخدام هذه الآلية.
في حين لم يكن يعر اهتماما لاصوات دستورية وسيادية، على رأسها بنك المغرب والمجلس الأعلى للحسابات، التي تعالت محذرة من تداعيات هذه “الديون المستترة” على الأجيال القادمة، وعلى السيولة البنكية، وعلى الاستقرار المالي الشامل للمملكة7.
ونحن في خضم هذه الملحمة المعرفية الشائكة، جاءنا نبأ التوقف المفاجئ لهذه الآلية في مشروع قانون المالية لسنة 2027، مما غير منهجية العمل حيث عمدنا الى ابراز الأرقام والحقائق التي ترسم ملامح سياسة دولة اختارت رهن أصولها لتمويل طموح / اتها او طموح شخصيات فيها.
سنرى من خلال تحليلنا أن النظام المالي المغربي، أصبح وبشكل غير مسبوق، يعتمد بشكل مفرط على “مُصدِر واحد” ودافع وحيد (Single Payer) وهو الدولة، حيث ترتهن البنوك وصناديق التقاعد للإيجارات السيادية.
تحليل هذا التشابك المعقد والعميق سيكشف ربما بوضوح الصراع المحتدم خلال الحملات الانتخابات التشريعية الماضية حول لمن ستعود السيطرة على وزارة الاقتصاد والمالية، والذي لاحظ الكثيرون ربما أنه كان أكثر من الصراع على رئاسة الحكومة نفسها: الصراع كان على Single Payer.
في هذا الملف المضني والذي استغرق وقتا وجهدا، نصفه كان حول امكانية فهم الخلاف الذي طفى بين تلك المؤسسات وتشبث لقجع بفكرته لا هوادة حد اقتراحها على الحكومات القادمة، متساءلين عن التقاطعات بين السيادة المالية والقرارات الماكرو-اقتصادية، عن كيفية تفكيك آليات هذا التوجه غير المسبوق في المالية العمومية المغربية، وعن استشراف مآلاته في ظل التحولات السياسية الراهنة… وفق التقسيم التالي :
أولا : كيمياء المالية العمومية: تحويل الإسمنت السيادي إلى سيولة نقدية فورية
لفهم حجم التحول الجذري الذي أحدثته آلية “التمويلات المبتكرة“، يجب العودة إلى السياق الاقتصادي الذي ولدت فيه سنة 2019، في عهد حكومة سعد الدين العثماني، وتحت إشراف وزير الاقتصاد والمالية آنذاك محمد بنشعبون. واجه المغرب حينها ضغوطاً متزايدة لتمويل عجز الميزانية وتلبية المطالب الاجتماعية دون اللجوء المفرط إلى الاستدانة الخارجية أو الداخلية، والتي كانت تقترب من الخطوط الحمراء التي تضعها وكالات التصنيف الائتماني10.
يقوم المبدأ الأساسي لهذه الآلية على هندسة مالية تُعرف بـ “البيع وإعادة الكراء” (Sale and Leaseback). من الناحية الإجرائية، تقوم الدولة، ممثلة في مديرية أملاك الدولة (DDE)، بتفويت أصول عقارية استراتيجية وذات قيمة مالية عالية إلى مستثمرين مؤسساتيين.
يتم هذا التفويت غالباً لصالح “هيئات التوظيف الجماعي العقاري” (OPCI)، وهي صناديق استثمارية متخصصة في إدارة العقارات، تتمتع بإعفاءات ضريبية ومرونة قانونية واسعة12.
وبمجرد نقل الملكية القانونية، تقوم الدولة بتوقيع عقود كراء طويلة الأمد تمتد عادة لفترات تتراوح بين 25 و40 سنة مع هذه الصناديق المستحدثة9. هذا الترتيب التعاقدي يتيح للدولة ضمان استمرار تقديم الخدمة العمومية في تلك المباني دون أي انقطاع، مقابل التزام سيادي بأداء سومة كرائية سنوية.
التأثير المحاسبي لهذه العملية يبدو سحرياً وفورياً:
تحصل خزينة الدولة على سيولة نقدية ضخمة تسجل ضمن “المداخيل غير الضريبية“، وتحديداً في حساب “صندوق إعادة توظيف أملاك الدولة” (Fonds de Remploi Domanial)، مما يقلص عجز الميزانية بشكل ملحوظ على الورق، ودون أن يُسجل هذا المبلغ الضخم كدين عام مباشر إضافي في السجلات الرسمية للخزينة14. لقد تحول هذا الصندوق من مجرد حساب ثانوي إلى شريان مالي رئيسي، حيث سجل في عام 2024 وحده إيرادات بلغت 39.78 مليار درهم (بزيادة قدرها 46% مقارنة بعام 2023)، منها 35.27 مليار درهم تأتت حصرياً من آليات التمويل المبتكر16.
التصاعد الرقمي الصاروخي لعمليات التفويت (2019-2026)
تشير البيانات المجمعة من تقارير وزارة الاقتصاد والمالية، والتقارير السنوية لمديرية أملاك الدولة، إلى تصاعد منهجي في الاعتماد على هذه الآلية. فقد تضاعفت الأرقام بشكل لافت، وتحولت العملية من إجراء استثنائي إلى ركيزة أساسية في التوازنات الماكرو-اقتصادية للمملكة.
يبرز الجدول التالي التطور الزمني والمادي لحجم العمليات التي تم إنجازها:
| السنة الماليـة | حجم الإيرادات المعبأة (مليار درهم) | حجم وطبيعة الأصول العقارية المفوتة | أبرز المؤسسات المقتنية وهيئات التوظيف |
| 2019 – 2021 | 12.00 | شملت تفويت 5 مستشفيات جامعية كبرى (CHU)13. | الصندوق المغربي للتقاعد (CMR) عبر صناديق مخصصة. |
| 2022 | 20.00 | 98 أصلاً عقارياً وظيفياً من الملك الخاص للدولة13. | إدارات، كليات، ومرافق عمومية لفائدة مؤسسات عمومية. |
| 2023 | 25.44 | 175 أصلاً عقارياً (مباني إدارية، ومستشفيات)13. | صندوق الإيداع والتدبير (CDG)، والصندوق المغربي للتقاعد (CMR)1. |
| 2024 | 35.27 | 592 أصلاً عقارياً، شملت قطاعات الصحة، العدل، والتعليم17. | انضمام الصندوق الوطني للضمان الاجتماعي (CNSS) للعملية15. |
| 2025 | 40.10 | بلوغ الذروة لتغطية عجز تمويل المشاريع والبنيات التحتية18. | استمرار هيمنة الصناديق المؤسساتية شبه العمومية2. |
| 2026 (مبرمج) | 20.00 | تراجع مبرمج ضمن البرمجة الميزانياتية الثلاثية18. | استعداد مبرمج للتقليص التدريجي للآلية. |
يُظهر هذا التسلسل الزمني أن الاعتماد على هذه الآلية قد تضاعف بشكل لافت خلال ولاية حكومة عزيز أخنوش (2021-2026)، حيث شكلت إيرادات التمويلات المبتكرة ما يقارب 90% من إجمالي الإيرادات الخاصة بمديرية أملاك الدولة في بعض السنوات13.
بل إن سنة 2022 وحدها شهدت تحقيق مديرية أملاك الدولة لنسبة إنجاز بلغت 1332% مقارنة بالهدف الكلاسيكي المحدد في قانون المالية، بفضل هذه العمليات حصراً، مع تعبئة رصيد عقاري شاسع بلغ حوالي 5.47 مليون هكتار تحت إشراف المديرية16.
ثانيا : النظام البيئي لهيئات التوظيف الجماعي العقاري (OPCI)
لضمان نجاح هذه العمليات المعقدة، كان لزاماً توفير إطار قانوني ومالي يسهل انتقال الأصول ويوفر إعفاءات ضريبية تحفز المؤسسات على ضخ الملايير. هنا برز دور “هيئات التوظيف الجماعي العقاري” (OPCI)، وتحديداً صنف (SPI-RFA) أي “شركات التوظيف العقاري ذات قواعد التسيير المخففة”، والموجهة حصرياً للمستثمرين المؤهلين13.
الصندوق المغربي للتقاعد (CMR) كان المستثمر الرائد في هذه المنظومة. بحثاً عن عوائد آمنة تفوق ما تقدمه السندات الحكومية الكلاسيكية لتغطية عجزه التقني، قام الصندوق بتأسيس 6 صناديق (OPCI) مخصصة لاحتضان هذه الأصول السيادية13. أول هذه الصناديق حصل على تأشيرة الهيئة المغربية لسوق الرساميل (AMMC) في شتنبر 2021، واستحوذ على 5 أصول في 4 مدن مغربية (منها المستشفى الجامعي بوجدة، و4 كليات طب وصيدلة في طنجة، أكادير، وجدة، وفاس)، بقيمة إجمالية ناهزت 1.5 مليار درهم.
توالت بعد ذلك تأسيسات الصناديق الكبرى التي حملت أسماء تعكس طبيعة الأصول السيادية التي تضمها، مثل صندوق “CMR O Stone” وصندوق “Perenne Stone SPI-RFA“، والتي تم تفويض إدارتها لشركات تدبير متخصصة مثل “Ajarinvest” (التابعة لصندوق الإيداع والتدبير CDG) وشركة “REIM Partners“13. وتكشف البيانات المالية الدقيقة أن القيمة التصفوية (Valeur liquidative) لهذه الصناديق قد ظلت في ارتفاع مستمر، حيث تعكس استقرار العوائد الإيجارية التي تلتزم الدولة بدفعها28.
كما واكب المشرع الضريبي هذه الدينامية بتقديم تحفيزات سخية. فقانون المالية نص على منح الشركات العقارية وهيئات (OPCI) إعفاءات ضريبية مهمة، وتخفيضات تصل إلى 40% على الأرباح الموزعة، شريطة التزامها بفتح رأسمالها للعموم بنسب محددة، وهو ما ساهم في تسريع وتيرة ضخ الأموال من طرف المؤسسات العمومية في هذه الصناديق31.
ثالثا: فوزي لقجع: مهندس السيولة، مظلة بنشعبون، والمدافع الشرس
لا يمكن قراءة مسار التمويلات المبتكرة دون التوقف طويلاً عند الرؤية الاقتصادية لفوزي لقجع، وتقاطعها مع أدوار وزراء المالية المتعاقبين.
تجدر الإشارة هنا إلى أن هذه الآلية، ورغم إطلاقها رسمياً في عهد الوزير محمد بنشعبون (2018-2021) الذي وفر لها “المظلة السياسية والقانونية” كاستجابة لظرفية اقتصادية ضاغطة، إلا أن فوزي لقجع كان مهندسها التقني والتنفيذي الحقيقي بصفته “مدير الميزانية” آنذاك.
فقد أشرف لقجع من مطبخه الداخلي على هندسة الدفعة الأولى من التمويلات المبتكرة أواخر سنة 2019، والتي شملت تفويت 5 مستشفيات جامعية بقيمة 5 ملايير درهم لصالح الصندوق المغربي للتقاعد13.
وحين غادر بنشعبون منصبه ليتولى مهام دبلوماسية ومالية أخرى، لم يعتبر لقجع هذه الآلية “إرثاً ثقيلاً” للتهرب منه، بل تبناها بشكل كامل. وبمجرد ترقيته إلى منصب “الوزير المنتدب المكلف بالميزانية” في حكومة أخنوش، اتسم خطابه بالبراغماتية الشديدة والدفاع المستميت عن شرعية ونجاعة هذا الاختيار، فعمل على توسيع نطاقه بشكل غير مسبوق.
أمام اللجان البرلمانية، وفي مواجهة انتقادات المعارضة التي وصفت العمليات بأنها “خوصصة مقنعة” أو “بيع لممتلكات الشعب“، كان رد لقجع حاسماً، صريحاً، ومؤطراً بمنطق مالي براغماتي: “هذه التمويلات المبتكرة أفضل بكثير من الخوصصة. أنصح كل من سيخلفني بمواصلة اللجوء إليها، لأنها آلية مرنة تنتج قيمة مضافة“13.
وقد نفى بشدة أن تكون هذه العمليات خوصصة، مؤكداً أن الخوصصة لها إطارها القانوني المعقد ولوائحها التي يصوت عليها البرلمان، في حين أن التمويلات المبتكرة هي أداة لإدارة المحفظة العقارية للدولة34.
يستند المنطق الاقتصادي للوزير على فرضية أساسية:
الدولة تمتلك رصيداً عقارياً هائلاً يقدر بحوالي 800 مليار درهم. هذا الرصيد الهائل، في عرف المالية الحديثة، يمثل “رأسمالاً ميتاً” لا يدر عوائد مالية مباشرة للخزينة رغم قيمته الدفترية العالية. من خلال توريق هذه الأصول (Securitization) وتحويلها إلى سيولة، تستطيع الدولة تمويل مشاريع بنيوية ضخمة ذات أولوية قصوى، وتجنب اللجوء إلى أسواق الدين الدولية التي تشهد ارتفاعاً في أسعار الفائدة.
ويضرب لقجع أمثلة ملموسة بأن المليارات التي تم جمعها (والتي قاربت 167 مليار درهم إجمالاً2) أُعيد استثمارها مباشرة في مشاريع استراتيجية حيوية، شملت الطريق السريع تزنيت-الداخلة، نفق تيشكا، السياسة المائية الوطنية (بناء السدود ومحطات تحلية المياه)، وإعادة إعمار المناطق المتضررة من زلزال الحوز. إضافة إلى ذلك، شكلت هذه السيولة دعامة أساسية لتمويل البنيات التحتية الضخمة استعداداً لاحتضان كأس العالم 2030، وهو المشروع الذي يشرف عليه شخصيا.
وفي تصريح يعكس عمق القناعة بهذا التوجه، والمخاطرة السياسية المحسوبة، أكد لقجع أنه لو كان بإمكان الحكومة تعبئة 400 مليار درهم عبر هذه الآلية لفعلت ذلك دون تردد، متحملة المسؤولية السياسية كاملة أمام المؤسسات…
(اتمنى ان يأتي يوما يتم تفسير ما المقصود بالمسؤولية السياسية الكاملة امام المؤسسات… هههههه الطنز…. استسمح على هذا الخروج على النص والتحليل الرصين)
غير أن هذا التبرير البراغماتي القوي، يواجه سلسلة من الارتدادات الماكرو-اقتصادية العميقة التي بدأت تطفو على السطح، محولةً الحل السحري المؤقت إلى معضلة هيكلية قد ترهن الأجيال القادمة.
رابعا: الصندوق الأسود للديون المستترة: قراءة في الأثر المالي والمحاسبي
يرى نقاد هذه الهندسة المالية، وفي طليعتهم خبراء اقتصاديون بارزون مثل نجيب أقصبي، فضلاً عن أساتذة جامعيين متخصصين مثل أسامة شعيب ومصطفى زيكي، أن تسمية “تمويلات مبتكرة” هي مجرد تلطيف لغوي وعملية تجميل محاسبي لعملية “اقتراض مقنع”11.
فمن الناحية الجوهرية، تمثل عملية البيع وإعادة الكراء ديناً طويلاً الأجل لا يظهر في الإحصاءات الرسمية للدين العام؛ فالدولة تحصل على رأس المال اليوم لتغطية عجزها، وتلتزم بتسديده على شكل إيجارات دورية مشفوعة بهامش ربح (عائد استثماري) لصالح المؤسسات المقتنية على مدى عقود طويلة11. ويعتبر أقصبي أن هذا اللجوء المتزايد للتمويلات المبتكرة يساهم في تفكيك الهيكل الميزانياتي التقليدي ويرهنه لالتزامات مستقبلية صلبة37.
سراب تقليص العجز الميزانياتي
الهدف غير المعلن، ولكنه الأساسي، لهذه الآلية كان التحكم في العجز الميزانياتي الرسمي للحفاظ على صورة المغرب كملاذ آمن للاستثمارات والتزامه الصارم بالانضباط المالي أمام وكالات التصنيف الائتماني الدولية والمؤسسات المالية الكبرى38.
يوضح التحليل المقارن للعجز الميزانياتي، كما توثقه الدراسات الماكرو-اقتصادية وبيانات مرصد “أكسفورد إيكونوميكس” والبنك الدولي، الفجوة العميقة بين العجز المُعلن في وثائق قانون المالية والعجز الحقيقي (الهيكلي) إذا ما تم استبعاد المداخيل الاستثنائية وغير المتكررة للتمويلات المبتكرة:
| السنة المالية | العجز الميزانياتي المُعلن (كنسبة من الناتج الداخلي الخام) | العجز الحقيقي (في حال استبعاد إيرادات التمويلات المبتكرة) | الفارق (العبء المخفي بنقاط مئوية من الناتج الداخلي) |
| 2024 | 3.8 %38 | ~ 5.5 % – 6.0 % | ~ 2.0 نقطة مئوية |
| 2025 | 3.5 %38 | 5.8 %18 | 2.3 نقطة مئوية |
| 2026 | 3.4 % | 4.5 % | 1.1 نقطة مئوية |
| 2027 (مشروع) | 3.0 %40 | 4.1 % | 0.8 نقطة مئوية |
يبرز من هذه المعطيات القاطعة أن “التمويلات المبتكرة” سمحت للخزينة بتفادي استدانة مباشرة تعادل حوالي 8.5 نقاط من الناتج الداخلي الخام بشكل تراكمي منذ انطلاق العملية14. ولو تم تمويل هذه الاحتياجات الضخمة عبر الإصدار التقليدي لسندات الخزينة أو القروض الثنائية، لكان حجم الدين العام المباشر للخزينة قد ناهز 75% من الناتج الداخلي الخام، بدلاً من النسبة الحالية التي يتم الترويج لاستقرارها في حدود 66.6% إلى 67.7%14.
تدخل صندوق النقد الدولي (FMI) وتصحيح المعالجة الإحصائية
لم يمر هذا التمويه المحاسبي المتقن دون أن يثير انتباه حراس الهيكل المالي الدولي. فقد أبدى صندوق النقد الدولي (FMI) والبنك الدولي تحفظات صريحة إزاء إدراج هذه المداخيل ضمن “الإيرادات العادية” للدولة. وفي معالجته الإحصائية الدقيقة لحسابات المغرب، لا سيما في تقارير مشاورات المادة الرابعة لعام 2026، قرر الصندوق إعادة تصنيف هذه المداخيل بشكل جذري7.
بدلاً من اعتبارها “إيرادات عادية” (وهو تصنيف يحسن اصطناعياً الرصيد العادي للميزانية ويوحي بارتفاع الموارد الذاتية للدولة)، اعتبرها صندوق النقد الدولي “اقتطاعاً من صافي حيازة الأصول غير المالية” (diminution des acquisitions nettes d’actifs non financiers).
ورغم أن هذا التصنيف المحاسبي لا يلغي التأثير الإيجابي المباشر على خفض العجز الكلي، إلا أنه يرسل إشارة قوية للمستثمرين بأن هذه المداخيل هي نتيجة لبيع أصول استراتيجية تمثل “ثروة الأجيال”، وهي بطبيعتها مداخيل غير متكررة (Non-recurrent revenues) لا يمكن الاعتماد عليها على المدى الطويل.
علاوة على ذلك، حذر الصندوق من أن تمويل المشاريع العامة عبر أدوات أو صناديق مخصصة (Ad hoc vehicles) يعقد من مسألة تحديد المقترض النهائي، مما قد يؤدي إلى التقليل من التقدير الفعلي للمخاطر السيادية (Sovereign risk exposure) التي تتحملها الدولة كضامن أخير لكل هذه الهيكلة7.
كما أشار المجلس الأعلى للحسابات في المغرب، برئاسة السيدة زينب العدوي، في وقت مبكر منذ عام 2020، إلى أن هذه العمليات تتشابه من الناحية الجوهرية مع ترتيبات الائتمان الإيجاري (Crédit-bail)، وهو ما يفرض تصنيفها كنوع من الديون المستترة التي يجب إخضاعها لنفس معايير المراقبة والمساءلة التي تخضع لها الديون العمومية المباشرة8.
خامسا: فاتورة الكراء الثقيلة: عندما تصبح الدولة مستأجراً سيادياً
تكمن الخطورة الكبرى لهذه الآلية، والتي تُشكل المأخذ الرئيسي للنقاد والخبراء، في التحول الهيكلي الذي تفرضه على نفقات الدولة.
فالمبالغ المحصلة تُصرف مرة واحدة كحقن سيولة سريعة (One-off revenues) لتغطية استثمارات أو نفقات جارية، بينما تتحول الدولة إلى مستأجر ملزم بأداء سومة كرائية صارمة لفترات تمتد حتى 40 سنة، دون إمكانية للتملص أو إعادة الجدولة كما يحدث مع الديون السيادية9.
خرج والي بنك المغرب، السيد عبد اللطيف الجواهري، المعروف بصراحته واستقلاليته عن الحسابات السياسية الظرفية، ليدق ناقوس الخطر بوضوح شديد.
في تقارير وتصريحات متتالية أمام الصحافة والبرلمان، أشار الجواهري إلى أن كلفة الكراء التي تؤديها الدولة للمستثمرين المؤسساتيين قد بلغت بالفعل حوالي 7 مليارات درهم سنوياً في أفق 20257. هذا الرقم الضخم لا يمثل مجرد نفقة عابرة يمكن تجاوزها، بل هو عبء مالي متكرر وصلب يجب إدراجه ضمن نفقات التسيير السنوية للخزينة لعقود قادمة44.
وتشير تقديرات بعض الباحثين الاقتصاديين إلى أن هذه الفاتورة مرشحة للارتفاع لتتراوح بين 7.9 و9.48 مليارات درهم سنوياً، مع اكتمال تفعيل العقود الأخيرة وتمدد الآلية لتشمل أصولاً جديدة.
للتدليل على ضخامة هذا الالتزام المالي، يكفي أن نعلم أن 7 مليارات درهم تفوق الميزانيات السنوية المخصصة لعدة قطاعات وزارية حيوية مجتمعة، وتوازي ميزانية بناء وتجهيز عشرات المستشفيات الإقليمية. إنها كلفة مؤجلة تتحملها الأجيال القادمة، والتي ستجد نفسها ملزمة بدفع إيجارات باهظة لمستشفيات وجامعات بُنيت في الماضي، مما يقلص بشكل خطير الحيز المالي (Fiscal space) المتاح للحكومات المستقبلية للاستثمار في مشاريع جديدة أو مواجهة أزمات طارئة7.
ويعتبر هذا المنطق، بحسب منتقديه، إنفاقاً لثروة الأجيال القادمة وتقليصاً لقدرتها المستقبلية على الاستدانة39.
سادسا: المخاطر النظامية: تشابك معقد بين الخزينة، البنوك، وصناديق التقاعد
تتجاوز التداعيات السلبية للتمويلات المبتكرة حدود الميزانية العامة لتمس الاستقرار المالي الشامل للمملكة بأسره. إن هندسة هذه العمليات خلقت ترابطاً حيوياً، ومخاطر نظامية (Systemic risk) غير مسبوقة، بين القطاع البنكي، وصناديق التقاعد، والمالية العامة.
صناديق التقاعد: البحث عن العوائد في ظل العجز الهيكلي
كان الصندوق المغربي للتقاعد (CMR) أول وأكبر المنخرطين في هذه العمليات الاستثمارية. في ظل معاناته من عجز تقني هيكلي وتآكل احتياطياته (التي بلغت مستويات حرجة تتطلب إصلاحاً جذرياً ومؤلماً لم يكتمل بعد)، وجد الصندوق في “التمويلات المبتكرة” ملاذاً استثمارياً مغرياً وضرورياً لضمان سيولته13. فمعدلات العائد الداخلي (IRR) التي توفرها هذه الأصول العقارية السيادية تتراوح حول 5.5% إلى 6%، وهو عائد مرتفع ومضمون يفوق بكثير ما تقدمه سندات الخزينة التقليدية في السوق النقدية45.
هذا التحول الاستراتيجي في سياسة التوظيف المالي أدى إلى تغيير جذري في بنية أصول صناديق التقاعد. فقد ارتفعت حصة العقار في المحفظة الاستثمارية لنظام المعاشات المدنية من مستوى شبه منعدم (0%) في 2019 إلى قرابة 10.7% في نهاية 2025، لتشكل الأصول العقارية بديلاً استراتيجياً للسندات7.
لكن الخطر يكمن في مسألة “السيولة عند الخروج” (Exit liquidity)؛ فإذا احتاجت صناديق التقاعد إلى تسييل أصولها بسرعة لدفع المعاشات، فإن بيع حصص في (OPCI) ليس بالسهولة والسرعة التي يتم بها بيع سندات الخزينة في السوق الثانوية7.
انكشاف القطاع البنكي وتأثير “المزاحمة” (Crowding-out Effect)
لم تقم صناديق التقاعد أو المؤسسات الاستثمارية (مثل CDG و CNSS) بتمويل عمليات الشراء هذه من أموالها الذاتية واحتياطياتها فقط، بل لجأت بكثافة إلى الاستدانة من القطاع البنكي المغربي لتمويل استحواذها على أصول الدولة. وتكشف المعطيات الموثقة أن الانكشاف الإجمالي (Total exposure) للبنوك المغربية على هيئات التوظيف الجماعي العقاري (OPCI) العمومية قد تجاوز سقف 107 مليارات درهم بنهاية ماي 2026.
هذا الوضع المحاسبي خلق أثراً مزدوجاً ومقلقاً على بنية الاقتصاد:
- أثر المزاحمة وتجفيف السيولة: السيولة البنكية الهائلة التي وُجهت لتمويل هذه الصناديق (وبالتالي لتمويل عجز الدولة بشكل غير مباشر)، أدت إلى امتصاص الرساميل المتاحة في السوق. وقد حذر بنك المغرب والمحللون الماليون من أن هذا التحول المكثف في توجيه رؤوس الأموال يتسبب في “تجفيف سيولة سوق الرساميل“، ويضعف الطلب الطبيعي على سندات الخزينة الكلاسيكية في السوق الثانوية، بل ويحد من السيولة المتاحة لتمويل القطاع الخاص12. وبذلك، تصبح الدولة ومؤسساتها هي “الزبون الأول” والمحتكر الفعلي للسيولة البنكية48.
- التركز النظامي للمخاطر (Concentration of risk): أصبح النظام المالي المغربي، وبشكل غير مسبوق، يعتمد بشكل مفرط على “مُصدِر واحد” (Single Payer: وهذا ما يكشف الصراع المحتدم على وزارة المالية اكثر من رئاسة الحكومة نفسها)… فالبنوك تُقرض صناديق التقاعد وهيئات (OPCI) مليارات الدراهم، وهذه الصناديق تعتمد حصرياً في سداد قروضها ودفع معاشات المتقاعدين على “الإيجارات السيادية” التي تدفعها الدولة. وإذا تعرضت ميزانية الدولة لأي صدمة ماكرو-اقتصادية (جفاف حاد، أزمة طاقة، ركود عالمي) جعلتها تتعثر في أداء هذه الإيجارات البالغة 7 مليارات درهم سنوياً، فإن ذلك سينعكس فوراً وبشكل متسلسل على قدرة صناديق التقاعد على الوفاء بالتزاماتها، ويؤدي إلى تعثر القروض البنكية البالغة 107 مليارات درهم، مما يربط مصير الاستقرار البنكي وأنظمة التقاعد بصلابة الميزانية العامة للدولة في حلقة مغلقة من المخاطر.
سابعا : قانون المالية 2027: نهاية الحقبة ومفارقة التخلي
أمام هذه المخاطر النظامية المتصاعدة، والضغوط غير المعلنة من المؤسسات المالية المانحة كصندوق النقد الدولي، إلى جانب وصول المخزون العقاري القابل للتفويت إلى حدوده القصوى المتاحة سياسياً وعملياً، اتخذت الحكومة الجديدة برئاسة فاطمة الزهراء المنصوري، والتي تولت مهامها في أكتوبر 2026، قراراً حاسماً وتاريخياً: التخلي النهائي والمبكر عن الاعتماد على “التمويلات المبتكرة” كمورد للميزانية بدءاً من مشروع قانون المالية لسنة 202720.
وهنا تبرز المفارقة السياسية الأكثر إثارة للاهتمام؛ ففوزي لقجع، الذي صرح سابقاً وبثقة بأنه “ينصح من سيخلفه بمواصلة اللجوء للتمويلات المبتكرة”13، لم يخلفه أحد، بل تم تعيينه هو شخصياً ليصبح “وزير الاقتصاد والمالية والنجاعة العمومية” في هذه الحكومة الجديدة5. ليكون بذلك هو المشرف المباشر على الإيقاف الفوري للآلية التي دافع عنها بشراسة، في تراجع تفرضه إكراهات الواقع الاقتصادي على حساب القناعات السابقة.
كان من المبرمج سلفاً في وثائق البرمجة الميزانياتية الثلاثية (2026-2028) أن تتراجع هذه المداخيل تدريجياً لتبلغ 15 مليار درهم في 2027 لتنتهي تماماً في 2028. لكن الحكومة قررت حرق المراحل ووقف العمل بالآلية سنة 2027، مقدمة هذا الإيقاف كقرار يعزز “السيادة المالية” وينهي الاعتماد على الحلول الترقيعية7.
يضع هذا القرار الحكومة أمام تحدٍ مهول ومعادلة شبه مستحيلة: كيف يمكن تعويض فقدان مداخيل استثنائية تراوحت بين 25 و 40 مليار درهم سنوياً (أي ما يعادل تقريباً 2 إلى 2.3 نقطة من الناتج الداخلي الخام) مع الالتزام الصارم في الوقت ذاته بتعهدات “الدولة الاجتماعية”؟18.
يستعرض الجدول التالي حجم الأعباء الاجتماعية الإضافية التي تلتزم بها الدولة في مشروع قانون المالية 2027، في غياب مداخيل “التمويلات المبتكرة”:
| الإجراء الاجتماعي ضمن PLF 2027 | التكلفة السنوية الإضافية (مليار درهم) | الفئة المستهدفة والملاحظات |
| إصلاح الضريبة على الدخل (IR) | 5.50 | إعفاء الأجور الصافية أقل من 10,000 درهم وتخفيف العبء عن 87% من الأجراء49. |
| الزيادة في معاشات التقاعد | 10.00 | رفع المعاش الأدنى من 1,000 إلى 1,700 درهم، ومضاعفة معاشات ذوي الحقوق (الأرامل). |
| رفع الدعم الاجتماعي المباشر | 3.00 | رفع الحد الأدنى للدعم للأسر الهشة من 500 إلى 600 درهم شهرياً. |
| تكلفة خدمة الدين (الفوائد والأصول) | 115.30 | يمثل عبئاً يومياً يقارب 316 مليون درهم على ميزانية الدولة. |
| إجمالي النفقات المتوقعة للدولة | 825.60 | بزيادة قدرها 8.4% مقارنة بعام 2026. |
ولسد هذه الفجوة الهائلة، يشير تحليل مشروع قانون المالية لعام 2027، وفقاً لخبراء “أكسفورد إيكونوميكس” (Oxford Economics)، إلى أن حكومة المنصوري تراهن بشكل شبه كامل ومخاطر على الرافعة الجبائية المطلقة40.
يعتمد المشروع على قفزة غير مسبوقة في الإيرادات الضريبية، التي يتوقع أن تقفز من حوالي 325 مليار درهم مبرمجة في 2026 إلى 385 مليار درهم في 202720.
كما تعول الحكومة على إجراءات ضريبية صارمة، منها رفع نسبة الضريبة على الشركات (IS) بالنسبة لكبار مستوردي وموزعي المحروقات إلى 40%، وتوسيع الوعاء الضريبي ليشمل القطاع غير المهيكل، ومواصلة التفكيك التدريجي لنفقات صندوق المقاصة.
إلا أن هذا “الرهان الضريبي” المفرط التفاؤل يعتبر محفوفاً بمخاطر جمة. فهو يفترض تحقيق نمو اقتصادي قوي ومستدام (مقدر بـ 3.7% في 2027)، وموسماً فلاحياً جيداً يكسر توالي سنوات الجفاف، وعدم تعرض الاقتصاد لأي صدمات خارجية في أسعار الطاقة وسلاسل التوريد. وفي حال تعثر هذه الفرضيات الماكرو-اقتصادية المتفائلة، فإن الحكومة ستجد نفسها محرومة من “البقرة الحلوب” التي مثلتها التمويلات المبتكرة، ومضطرة للجوء إلى الأسواق الدولية لاقتراض ما يناهز 120 مليار درهم مبرمجة في القانون، في وقت تظل فيه ملزمة بدفع فاتورة الإيجارات المستحقة (7 مليارات درهم) التي تستمر بلا هوادة، كنفقات إلزامية ثابتة لا يمكن تقليصها.
ثامنا: خلاصة واستشراف: إرث ثقيل يتطلب حوكمة جديدة
لا شك أن آلية “التمويلات المبتكرة” قد لعبت دور المُنقذ المرحلي للمالية العمومية المغربية في واحدة من أصعب الفترات التاريخية التي مرت بها المملكة. فقد مكنت حكومتي العثماني وأخنوش، بتوجيه ديناميكي من مهندسها التنفيذي فوزي لقجع، من تجاوز تداعيات الركود الاقتصادي لجائحة كوفيد-19، ومواجهة صدمة التضخم المستورد، وإطلاق أوراش استراتيجية ضخمة مثل تعميم الحماية الاجتماعية، وصندوق محمد السادس للاستثمار، والتحضير لمونديال 2030، دون أن ينهار التصنيف الائتماني للمملكة أو تنفجر مستويات الدين العام المباشر إلى نسب سيادية حرجة.
إلا أن التحليل العميق والمنظور المحاسبي الصارم، كما يتضح من التقارير التحذيرية لبنك المغرب، وتوجيهات صندوق النقد الدولي، والمجلس الأعلى للحسابات، يكشف أن هذه السيولة المتدفقة لم تكن “أموالاً مجانية” أو إبداعاً مالياً بلا ثمن، بل هي ديون مستترة تمت هيكلتها بعناية فائقة لتفادي السجلات الرسمية.
لقد تم استهلاك جزء كبير من “الرأسمال العقاري” التاريخي للدولة لتمويل نفقات جارية ومشاريع فورية، مع ترحيل كلفة هذا التمويل (على شكل إيجارات سيادية غير قابلة للتفاوض) إلى الحكومات المتعاقبة والأجيال القادمة لعقود طويلة، مما يقلص سيادتها المالية وقدرتها على المناورة.
مع ارتقاء فوزي لقجع إلى منصب وزير الاقتصاد والمالية والنجاعة العمومية في التشكيلة الحكومية لأكتوبر 2026، ستكون مهمته الأولى والأعقد هي إدارة الآثار الارتدادية للسياسات التي أشرف شخصياً على هندستها وتوسيعها12.
وتحمل إضافة مصطلح “النجاعة العمومية” إلى حقيبته الوزارية دلالة سياسية كبرى؛ فهي إقرار ضمني بأن المرحلة القادمة لا تتطلب فقط “إيجاد السيولة” بأي ثمن، بل ترشيد الإنفاق، وتقييم الأثر الفعلي لكل درهم يُصرف من المال العام.
إن توقف مسار التمويلات المبتكرة في 2027 يضع الاقتصاد المغربي أمام مرآة الحقيقة. سيكون لزاماً على الدولة الانتقال من استسهال “التمويل بالاستنزاف العقاري” إلى خلق ثروة حقيقية مستدامة، تسندها قاعدة ضريبية عادلة ومناخ استثماري منتج، لتجنب تحول طموح “الدولة الاجتماعية” من مشروع وطني رائد، إلى عبء هيكلي غير قابل للتمويل يهدد التوازنات الماكرو-اقتصادية للمملكة.
Sources des citations
- 147 مليار درهم من الأصول العقارية.. المغرب يوسّع خيارات التمويل المبتكر, https://sahafatbladi.com/177887/morocco-innovative-public-financing/maroc/
- 167 مليار درهم حصيلة « التمويلات المبتكرة » منذ 2019… والحكومة, https://alyaoum24.com/2054402.html
- تمويلات مبتكرة أم كلفة مؤجلة؟ 167 مليار درهم تدخل خزينة الدولة وأسئلة, https://www.hibazoom.com/article-217453/
- السيد فوزي لقجع يقدّم مشروع قانون المالية 2026 أمام لجنة المالية, https://www.finances.gov.ma/ar/Pages/%D9%85%D8%B3%D8%AA%D8%AC%D8%AF%D8%A9.aspx?fiche=7415
- فوزي لقجع على رأس وزارة الاقتصاد والمالية.. والنجاعة العمومية عنوان, https://le12.ma/%D9%81%D9%88%D8%B2%D9%8A-%D9%84%D9%82%D8%AC%D8%B9-%D8%B9%D9%84%D9%89-%D8%B1%D8%A3%D8%B3-%D9%88%D8%B2%D8%A7%D8%B1%D8%A9-%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF-%D9%88%D8%A7%D9%84%D9%85%D8%A7/
- فوزي لقجع.. من تدبير ميزانية الدولة إلى قيادة وزارة الاقتصاد والمالية, https://pam.ma/fr/%D9%81%D9%88%D8%B2%D9%8A-%D9%84%D9%82%D8%AC%D8%B9-%D9%85%D9%86-%D8%AA%D8%AF%D8%A8%D9%8A%D8%B1-%D9%85%D9%8A%D8%B2%D8%A7%D9%86%D9%8A%D8%A9-%D8%A7%D9%84%D8%AF%D9%88%D9%84%D8%A9-%D8%A5%D9%84%D9%89/
- Financements innovants. La fin des recettes, mais pas de la facture, https://medias24.com/2026/08/14/financements-innovants-la-fin-des-recettes-mais-pas-de-la-facture-1740045/
- L’exécution du Budget de l’Etat de l’année 2019 – Cour des comptes, https://www.courdescomptes.ma/wp-content/uploads/2023/01/Rapport-budget-de-lEtat-2019.pdf
- الدولة تبيع محاكمها ومستشفياتها ثم تكتريها بالمليارات.. من ربح من, https://maghrebtimes.ma/2026/11/02/%D8%A7%D9%84%D8%AF%D9%88%D9%84%D8%A9-%D8%AA%D8%A8%D9%8A%D8%B9-%D9%85%D8%AD%D8%A7%D9%83%D9%85%D9%87%D8%A7-%D9%88%D9%85%D8%B3%D8%AA%D8%B4%D9%81%D9%8A%D8%A7%D8%AA%D9%87%D8%A7-%D8%AB%D9%85-%D8%AA%D9%83/
- أسطورة التمويلات المُبتكرة – Nichan.ma .. نــيـشـــان, https://nichan.ma/318110/
- La dette cachée du Maroc – Presse-toi à gauche, https://www.pressegauche.org/La-dette-cachee-du-Maroc
- quand les OPCI assèchent la liquidité du marché des capitaux, https://boursenews.ma/article/marches/OPCI-bourse-marche-taux
- En Couv’. Financements innovants, nécessité budgétaire et opacité, https://www.lavieeco.com/argent/en-couv-financements-innovants-necessite-budgetaire-et-opacite-reglementaire/
- Maroc : le trompe-l’œil de la dette derrière la vente des bâtiments, https://twala.info/fr/fil-actualite/maroc-vente-batiments-publics-dette-financements/
- Recettes domaniales : la monétisation du patrimoine de l’État, https://ledesk.ma/datadesk/recettes-domaniales-la-monetisation-du-patrimoine-de-letat-devenue-ligne-budgetaire-permanente/
- Consulter : Rapport d’activité de la Direction des Domaines de l’Etat, https://www.finances.gov.ma/Publication/dde/2025/R.Act_2024_DDE_Fr.pdf
- https://leseco.ma/business/financements-innovants-trois-institutionnels-au-coeur-de-leffervescence.html
- Cessions-bail : le gisement s’épuise en 2028, 2,3 points de PIB à, https://ledesk.ma/datadesk/cessions-bail-le-gisement-sepuise-en-2028-23-points-de-pib-a-remplacer/
- Financements innovants: cession de 175 bâtiments fonctionnels de l, https://fr.le360.ma/economie/financements-innovants-cession-de-175-batiments-fonctionnels-de-letat-pour-254-milliards-de-dirhams_SEFIKZBGEZFFZEMQA7E47KHJGI/
- après 109 milliards de dirhams mobilisés, l’État prépare la sortie, https://lnt.ma/financements-innovants-apres-109-milliards-de-dirhams-mobilises-letat-prepare-la-sortie/
- RAPPORT D’EXECUTION BUDGETAIRE ET DE CADRAGE, https://www.finances.gov.ma/Publication/db/2025/REBCMT-PLF2027VF.pdf
- 20 milliards de dirhams à mobiliser en 2026, avant un repli progressif, https://boursenews.ma/article/marches/financements-innovants-budget-2026
- Les recettes domaniales atteignent des niveaux exceptionnels – Le360, https://fr.le360.ma/economie/les-recettes-domaniales-atteignent-des-niveaux-exceptionnels_PS5WZRYX2FCRZAM5FB3SXPCXKM/
- Les financements innovants boostent les recettes domaniales, https://www.lavieeco.com/argent/budget/les-financements-innovants-boostent-les-recettes-domaniales/
- Direction des Domaines de l’Etat, https://www.finances.gov.ma/Publication/dde/2023/RAPPORRT_ACTIVITE_%20DDE_2022.pdf
- Rapport annuel sur la stabilité f inancière – BANK AL-MAGHRIB, https://www.bkam.ma/content/download/848253/9167875/RSF%202025.pdf
- Rapport annuel sur la stabilité financière – BANK AL-MAGHRIB, https://www.bkam.ma/content/download/829173/9038530/RSF+2024.pdf
- Publication de la valeur liquidative exceptionnelle de l’OPCI, https://medias24.com/financiere_com/2512/comfi_ajarinvest-publication-de-la-valeur-liquidative-exceptionnelle-de-lopci-perenne-stone-spi-rfa-au-titre-de-larrete-du-29092026
- Reim Partners : Publication des valeurs liquidatives des OPCI gérés, https://medias24.com/financiere_com/173/comfi_Publication_des_valeurs_liquidatives_des_OPCI_geres_par_la_societe_de_gestion_REIM_Partners
- Reim Partners : Valeurs liquidatives des OPCI au 30 juin 2026, https://medias24.com/financiere_com/1671/comfi_reim-partners-valeurs-liquidatives-des-opci-au-30-juin-2026
- CODE GENERAL DES IMPOTS 2026, https://www.finances.gov.ma/Publication/dgi/2025/CGI-2026-FR.pdf
- NOTE CIRCULAIRE N° 733 RELATIVE AUX DISPOSITIONS, https://www.finances.gov.ma/Publication/dgi/2023/NoteCirculaireN733-2023.pdf
- لقجع: التمويلات المبتكرة ليست خوصصة والحكومة أنفقت 7 ملايير درهم, https://kawalisserif.com/2025/10/31/%D9%84%D9%82%D8%AC%D8%B9-%D8%A7%D9%84%D8%AA%D9%85%D9%88%D9%8A%D9%84%D8%A7%D8%AA-%D8%A7%D9%84%D9%85%D8%A8%D8%AA%D9%83%D8%B1%D8%A9-%D9%84%D9%8A%D8%B3%D8%AA-%D8%AE%D9%88%D8%B5%D8%B5%D8%A9-%D9%88%D8%A7/
- لقجع يفحم المعارضة ويكشف كل شيء عن التمويلات المبتكرة (فيديو), https://www.achkayen.com/653043/.html
- لقجع يكشف أمام لجنة المالية تفاصيل استعدادات المغرب لمونديال 2030, https://barlamane.com/%D9%84%D9%82%D8%AC%D8%B9-%D9%8A%D9%83%D8%B4%D9%81-%D8%A3%D9%85%D8%A7%D9%85-%D9%84%D8%AC%D9%86%D8%A9-%D8%A7%D9%84%D9%85%D8%A7%D9%84%D9%8A%D8%A9-%D8%AA%D9%81%D8%A7%D8%B5%D9%8A%D9%84-%D8%A7%D8%B3%D8%AA/
- Bank Al Maghrib : ce que révèle le rapport 2025 sur l’économie, https://www.lebrief.ma/bank-al-maghrib-revele-rapport-2025-100160690/
- أقصبي ينتقد مشروع قانون المالية 2026 ويحذر من تمويلات مبتكرة, https://diez24.com/%D8%A3%D9%82%D8%B5%D8%A8%D9%8A-%D9%8A%D9%86%D8%AA%D9%82%D8%AF-%D9%85%D8%B4%D8%B1%D9%88%D8%B9-%D9%82%D8%A7%D9%86%D9%88%D9%86-%D8%A7%D9%84%D9%85%D8%A7%D9%84%D9%8A%D8%A9-2026-%D9%88%D9%8A%D8%AD%D8%B0/
- NOTE DE PRESENTATION, https://www.finances.gov.ma/Publication/db/2026/note-presentation_Fr.pdf
- Dette publique : la carte bleue de nos enfants – EcoActu.ma, https://ecoactu.ma/dette-publique-la-carte-bleue-de-nos-enfants/
- Oxford Economics juge tenable le pari fiscal du budget 2027 – Le Desk, https://ledesk.ma/datadesk/oxford-economics-juge-tenable-le-pari-fiscal-du-budget-2027/
- Financements innovants : une manne de près de 150 MMDH, https://leseco.ma/business/financements-innovants-une-manne-de-pres-de-150-mmdh-appelee-a-disparaitre.html
- Rapport sur l’exécution du budget de l’État – 2109 -Synthèse-, https://www.courdescomptes.ma/wp-content/uploads/2023/01/Synthese-Rapport-Budget-de-l-Etat-2019.pdf
- Discipline budgétaire : la Cour des comptes précise sa doctrine, https://leseco.ma/maroc/discipline-budgetaire-la-cour-des-comptes-precise-sa-doctrine.html
- Financements innovants: 109 milliards de dirhams mobilisés, mais, https://fr.le360.ma/economie/financements-innovants-109-milliards-de-dirhams-mobilises-mais-un-declin-inevitable_Y7YWMYYMBNF3HJJY2XIGR2SPHU/
- Interrogations autour de la reprise de 5 CHU par la CMR – Médias24, https://medias24.com/2019/11/07/interrogations-autour-de-la-reprise-de-5-chu-par-la-cmr-5930/
- Les caisses de retraite marocaines détiennent 37,3 milliards de, https://barlamane.com/fr/les-caisses-de-retraite-marocaines-detiennent-373-milliards-de-dollars-de-reserves-encore-majoritairement-defensives/
- Immorente et Aradei en bourse : niveaux techniques et rendement, https://medias24.com/2025/09/22/immorente-et-aradei-en-bourse-niveaux-techniques-et-rendement-au-centre-des-regards/
- L’État devient le premier client du secteur bancaire – Médias24, https://medias24.com/2026/07/26/letat-devient-le-premier-client-du-secteur-bancaire-1730507/
- PLF 2027 : la générosité à crédit ? – EcoActu.ma, https://ecoactu.ma/plf-2027-la-generosite-a-credit/
قم بكتابة اول تعليق