
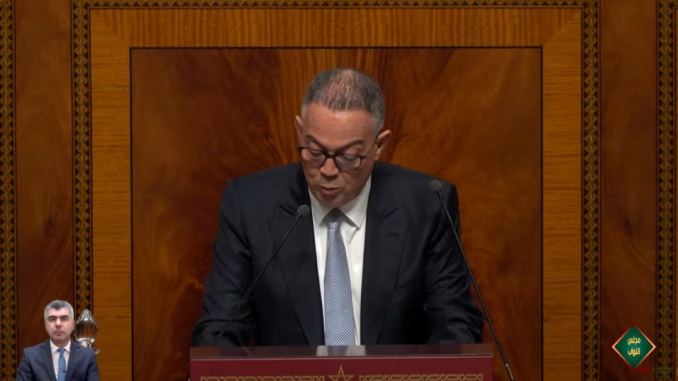
عندما عرض فوزي لقجع، وزير الاقتصاد والمالية، مشروع قانون المالية لسنة 2027 أمام البرلمان يوم 23 أكتوبر، حرص على التوقف عند إصلاح الضريبة على الدخل. الرسالة كانت واضحة: رفع سقف الإعفاء من 40 ألف إلى 60 ألف درهم سنوياً، وتوسيع الخصم المهني إلى 45 في المئة، ثم تخفيض تدريجي للسعر الهامشي من 37 إلى 30 في المئة بحلول 2031. النتيجة المعلنة أن نحو 87 في المئة من الأجراء سيصبحون معفيين، وأن الغالبية ستربح حوالي 500 درهم شهرياً ابتداء من يناير المقبل، بكلفة تقديرية تبلغ 5.5 مليارات درهم في السنة الأولى.
غير أن هذه الأرقام تحتاج إلى توضيح.
الإصلاح لا يخلق إعفاءً جديداً لـ87 في المئة من الأجراء دفعة واحدة. نسبة كبيرة 80% من الأجراء ذوي الأجور المتوسطة والمنخفضة كانت معفاة أصلاً بعد إصلاح 2025 الذي رفع السقف من 30 إلى 40 ألف درهم. الإجراء الجديد يوسع القاعدة المعفاة ويرفع النسبة من مستوى 80 % ، مرتفع أصلاً، إلى 87 في المئة. هذا أولا.
ثانيا، المكسب الشهري المعلن (~500 درهم) لا يعم الجميع، بل يخص أساساً الأجراء الذين كانوا يدفعون ضريبة على الدخل قبل الإصلاح، أي من تتراوح أجورهم الصافية تقريباً بين 6.000 و10.000 درهم. أما من دون ذلك، مثل أجير دخله الصافي 4.000 درهم، فهو معفى حالياً وسيبقى معفياً، دون أي مكسب إضافي.
ثالثا، الآلية نفسها واضحة. الضريبة على الدخل تُقتطع عند المنبع، أي أن صاحب العمل (في القطاع العام أو الخاص الرسمي) يحسبها ويخصمها من الراتب قبل صرفه. عندما ينخفض مبلغ الضريبة المستحق وفق الجدول الجديد، يرتفع الأجر الصافي تلقائياً بمقدار الفرق وفي القطاع الخاص الامر قد يخضع للمفاوضات (والعقد شريعة المتعاقدين). لا يوجد تعويض من الدولة ولا إجبار على رفع الأجر الأساسي. الكلفة يتحملها الميزانية العامة عبر تراجع الإيرادات.
الخطوة مفهومة سياسياً ومفيدة تقنياً لمن هم داخل النظام الرسمي. الضريبة على الدخل في المغرب تُقتطع في المنبع، وبالتالي لنكن متفائلين ونقول أن تطبيق الجدول الجديد على كشوف الرواتب سيكون، في الغالب، تلقائياً وقابلاً للتحقق. كما أن الكلفة ليست استثنائية مقارنة بإصلاح 2025 الذي رفع سقف الإعفاء من 30 إلى 40 ألف درهم وبلغت كلفته أرقاماً مماثلة.
غير أن الإصلاح يطرح سؤالاً أعمق: هل يعالج الخلل الهيكلي في الاقتصاد المغربي، أم أنه يخفف الضغط عن الأقلية المصرح بها بينما يترك الجزء الأكبر من النشاط الاقتصادي خارج الدائرة؟
تقديرات متعددة، من بنك المغرب إلى البنك الإفريقي للتنمية ومراكز دراسات محلية، تضع وزن الاقتصاد غير المهيكل بين 30 و34 في المئة من الناتج الداخلي الإجمالي. يتجاوز عدد وحدات الإنتاج غير المهيكلة مليوني وحدة، ونحو 77 في المئة من الساكنة النشيطة تبقى خارج أنظمة الحماية الاجتماعية المساهمة. حجم النقد المتداول مرتفع، ويُقدر بأنه يمثل نحو 28 إلى 29 في المئة من الناتج.
في هذا السياق، فإن تخفيض الضريبة على الدخل يفيد الأجير الذي يتقاضى راتباً صافياً يقل عن 10 آلاف درهم شهرياً، لكنه لا يمس، بشكل مباشر، الغالبية التي تعمل في التجارة الصغيرة أو الخدمات أو البناء أو الفلاحة دون تصريح.
التجربة المغربية السابقة مع تخفيضات مماثلة لم تُحدث تحولاً ملموساً في حجم القطاع غير المهيكل. النمو الاقتصادي وحده لم يكن كافياً لتقليصه بشكل كبير على مدى عقدين.
والسبب
ليس غياب الوعي فقط، بل حساب التكلفة والفائدة: البقاء خارج النظام يوفر مرونة وتجنباً للاشتراكات الاجتماعية والضرائب، بينما الدخول إليه يتطلب التزامات إدارية ومالية دون مقابل واضح دائماً. الإصلاح الحالي لا يغير هذا الحساب بشكل جوهري. فهو يخفف العبء عن من هم أصلاً داخل النظام، دون أن يقدم حافزاً قوياً لمن هم خارجه.
في الشق الاجتماعي المباشر، يُروَّج لإجراء آخر باعتباره تصحيحاً جذرياً: إلغاء المؤشر السوسيو-اقتصادي كمعيار أساسي للاستفادة من الدعم الاجتماعي المباشر، والانتقال التدريجي إلى الاعتماد على الدخل الفعلي للأسر، مع رفع الحد الأدنى من 500 إلى 600 درهم في 2027 (نحو 3 مليارات درهم إضافية)، بهدف الوصول إلى 1.000 درهم بنهاية الولاية.
الخطاب الرسمي يُقدّم هذا التحول كاستجابة لمطالب شعبية طويلة، وكآلية أكثر عدالة تُعيد الحق للمستحقين الذين حرمهم المؤشر المركب.
غير أن الفحص الاقتصادي يكشف فجوة بين الإعلان والواقع.
المؤشر السوسيو-اقتصادي كان، رغم عيوبه، محاولة لتقريب الاستهداف في اقتصاد يفتقر إلى سجلات دخل موثوقة. الانتقال إلى «الدخل الفعلي» يفترض وجود قاعدة بيانات تصريحية شبه كاملة، بينما يبقى جزء كبير من النشاط خارج النظام الضريبي والاجتماعي.
في مثل هذه البيئة، يصبح «الدخل الفعلي» في كثير من الحالات تقديراً إدارياً أو تصريحاً غير قابل للتحقق بسهولة، لا حقيقة محاسبية مستقلة.
النتيجة المتوقعة ليست توسيعاً واضحاً لقاعدة المستفيدين بقدر ما هي إعادة ترتيب داخلها.
الأسر التي تمتلك دخلاً معلناً ومنتظماً (أجور، معاشات، نشاط مصرح به) ستستفيد بسهولة أكبر. أما الأسر ذات الدخل غير المنتظم أو غير المصرح به — وهي الأغلبية في العالم القروي وفي شرائح واسعة من المدن — فقد تواجه صعوبة في إثبات استحقاقها أو تُعاد إلى نفس الاستبعاد الذي كان يُنتقد في المؤشر السابق، لكن تحت تسمية جديدة.
كما أن الرفع التدريجي للقيمة (100 درهم فقط في السنة الأولى) يظل محدوداً أمام تضخم تكاليف المعيشة، ولا يُصاحب بآلية مراجعة تلقائية مرتبطة بالتضخم أو بتطور خط الفقر.
من منظور المالية العامة، يُضاف هذا الإنفاق إلى كلفة تخفيض الضريبة على الدخل وإلى استمرار دعم المقاصة (حوالي 19.4 مليار درهم لغاز البوطان والسكر والدقيق).
المجموع يبقى قابلاً للتحمل في الأجل القصير بفضل تحسن الإيرادات، لكنه يوسع الاعتماد على تحويلات نقدية دون تقدم موازٍ في إدماج المستفيدين في سوق العمل الرسمي أو في أنظمة المساهمة.
الخطاب الذي يصف الدعم كـ«آلية لتطوير مقومات الأسر حتى تلج الاقتصاد» يظل إعلانياً ما لم يُربط بإجراءات تشغيلية ملموسة (تكوين، تمويل صغير، تسهيل التصريح) تُقاس نتائجها علناً.
في مقابل تلك التخفيظات،
يقترح المشروع رفع سعر الضريبة على الشركات إلى 40 في المئة على الشركات الكبرى العاملة في استيراد أو توزيع المحروقات عندما يتجاوز ربحها الصافي 100 مليون درهم. الإجراء يُقدم كاستهداف لريوع في قطاع مركز، ويشبه المعاملة المطبقة على بعض مؤسسات الائتمان.
لكنه يطرح سؤالاً عملياً في ظل تحرير الأسعار منذ 2015: ما الذي يمنع هذه الشركات من نقل جزء أو كل الزيادة الضريبية إلى الثمن عند المضخة؟
لا يوجد سقف سعري رسمي. الشركات تحدد أسعار البيع، ومجلس المنافسة يراقب الهوامش دون أن يفرض سقفاً صارماً. في سوق مركز نسبياً، حيث تتراوح الهوامش الإجمالية عادة بين 1.2 و2.1 درهم للتر حسب المنتج والفترة، فإن نقل جزئي للتكلفة إلى المستهلك هو السيناريو الأكثر احتمالاً.
المنافسة بين العلامات والضغط السياسي والإعلامي قد يحدان من الارتفاع، لكنهما لا يلغيانه.
النتيجة أن مكسب الأجراء من تخفيض الضريبة على الدخل قد يُقلص جزئياً بارتفاع تكلفة النقل والسلع المرتبطة بالمحروقات، خاصة إذا تزامنت الزيادة مع ارتفاع الأسعار الدولية.
الكلفة المالية البالغة 5.5 مليارات درهم في 2027 قابلة للتحمل في ظل تحسن الإيرادات الضريبية خلال السنوات الأخيرة. غير أن المسار التدريجي حتى 2031 يظل رهيناً باستمرار الإرادة السياسية والمالية. الحكومات تتغير، والضغوط الإنفاقية المرتبطة بالحماية الاجتماعية والتنمية الترابية ومشاريع كأس العالم 2030 كبيرة. إذا تراجعت الإيرادات أو ارتفعت الأولويات الأخرى، قد تُؤجل المراحل اللاحقة من تخفيض السعر الهامشي.
كما أن المشروع لا يتضمن آليات مراجعة ملزمة تربط استمرار التخفيف بتحقيق أهداف أخرى، مثل زيادة عدد المسجلين في نظام المقاول الذاتي أو المساهمة المهنية الموحدة، أو ارتفاع نسبة الأجراء المصرح بهم لدى الصندوق الوطني للضمان الاجتماعي.
بدائل أكثر تكاملاً كانت ممكنة.
دول أخرى نجحت نسبياً في تقليص الاقتصاد غير المهيكل عندما ربطت الامتثال الضريبي بفوائد ملموسة: أنظمة مبسطة جداً للوحدات الصغيرة بأسعار منخفضة في السنوات الأولى، وربط تلقائي بالتغطية الصحية والتقاعد، وعفو انتقالي محدود عن السنوات السابقة عند التسجيل الطوعي، وتبسيط المساطر الرقمية.
المغرب يمتلك بالفعل أدوات مثل نظام المقاول الذاتي والمساهمة المهنية الموحدة، لكن استخدامها لا يزال محدوداً مقارنة بحجم الظاهرة. تخفيض الضريبة على الدخل يمكن أن يكون جزءاً من حزمة أوسع، لا بديلاً عنها.
من دون مؤشرات قياس واضحة وعلنية، يصعب تقييم ما إذا كان الإصلاح يحقق أكثر من مجرد مكسب لأجراء القطاع الرسمي. يمكن متابعة نسبة المعفيين فعلياً، ومتوسط المكسب الشهري حسب الشرائح، وتطور إيرادات الضريبة على الدخل مقارنة بالتوقعات، وعدد المسجلين الجدد في الأنظمة المبسطة، ونمو عدد الأجراء المصرح بهم لدى الضمان الاجتماعي مقارنة بنمو الشغل الإجمالي، وتطور حجم النقد المتداول كنسبة من الناتج.
نشر لوحة مؤشرات نصف سنوية من هذا النوع كان سيجعل النقاش البرلماني أكثر دقة، ويسمح بمراجعة الحوافز إذا لم تتحقق أهداف التهيئة.
الإصلاح المقترح ليس خاطئاً.
هو يستجيب لمطلب تحسين القدرة الشرائية لفئة واسعة من الأجراء المصرح بهم، ويُطبق في بيئة يسهل فيها تتبع الاقتطاع. لكنه يظل إصلاحاً جزئياً في اقتصاد لا يزال فيه جزء كبير من النشاط خارج النظام الضريبي والاجتماعي.
تخفيف العبء عن الأقلية المصرح بها دون تقدم موازٍ في إدماج الأغلبية غير المصرح بها يبقي الضغط مركزاً على من يلتزمون أصلاً، ويؤجل السؤال الأصعب: كيف نجعل الخروج من القطاع غير المهيكل خياراً أكثر ربحية من البقاء فيه؟
طالما بقي هذا السؤال دون إجابة عملية، فإن تخفيض الضريبة على الدخل سيبقى مكسباً مرحباً به، لكنه لن يغير المعادلة الهيكلية للاقتصاد المغربي.
تحياتي – عبدالعالي الجابري
قم بكتابة اول تعليق